
日本の失われた30年のきっかけは何だったのでしょう

日本の「失われた30年」が始まる直接のきっかけは、1990年代初頭のバブル景気崩壊です。
しかし、単一の出来事ではなく「バブル形成」「引き締め政策」「不良債権問題」が連鎖したことで長期的低迷へ突入しました。
主要な4つのきっかけとプロセス
- 1. プラザ合意(1985年)
G5によるドル高是正の合意により、急激な円高が進行しました。円高不況を防ぐため、日本銀行が大幅な金融緩和を行ったことで市場に過剰な資金が流入し、地価や株価が実体経済とかけ離れて高騰するバブル景気が発生しました。 - 2. 金融引き締めと不動産融資総量規制(1989〜1990年)
過熱するバブルを鎮静化させるため、日銀は公定歩合を急激に引き上げ(1989年5月〜)、大蔵省(当時)は不動産向け融資の伸びを抑える「総量規制」(1990年3月)を導入しました。これにより市場から資金が急速に引き揚げられ、資産価格が暴落しました。 - 3. 資産価格の暴落(1990〜1992年)
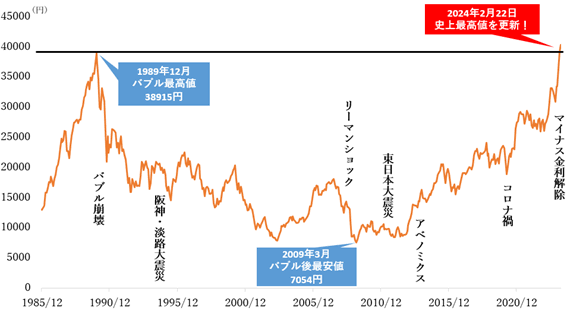
1989年12月末に史上最高値(38,915円)を記録した日経平均株価は、1990年に入ると急落。地価も遅れて大幅に下落し、バブルが完全に崩壊しました。 - 4. 不良債権問題と金融危機(1990年代半ば)
担保価値(土地など)の暴落により、銀行は膨大な不良債権を抱えることになりました。1997年以降には山一證券や北海道拓殖銀行などが破綻し、金融システム全体が麻痺。企業は設備投資や採用を縮小し、長引くデフレへとつながっていきました。
バブル崩壊後から産業の空洞化が始まったのでしょうか?
結論から言うと、日本の産業の空洞化はバブル崩壊前から始まっていましたが、バブル崩壊後に本格化・加速しました。
きっかけとなったのはバブル形成の原点でもある1985年の「プラザ合意」ですが、バブル崩壊後の急激な超円高やデフレが拍車をかけました。
産業空洞化が進んだ3つの時期と要因
- 起点:プラザ合意後の円高(1985年〜1980年代末)
プラザ合意により1ドル=240円台からわずか数年で120円台へと急速に円高が進行。日本の輸出製品の価格競争力が低下したため、自動車や家電メーカーを中心に生産拠点を海外(主に東南アジアや北米)へ移転し始める動きが本格化しました。 - 加速期:バブル崩壊と超円高・デフレ(1990年代半ば)
バブル崩壊後、1995年には一時1ドル=79円台という当時の最高値を更新する超円高が到来。国内での製造コスト高に耐えかねた企業が、人件費の安い中国や新興国へ工場を大規模に移転させました。また、国内市場の縮小(デフレ)も企業のアジア進出を後押ししました。 - 定着期:新興国の台頭と現地生産化(2000年代以降)
2001年の中国WTO加盟などを背景に「世界の工場」となった中国への進出が急増。単なるコスト削減のための移転だけでなく、現地市場の需要を取り込むための生産・現地調達が進み、国内の製造業基盤が徐々に縮小していきました。
空洞化が日本経済にもたらした影響
- ポジティブな面:企業のグローバル化が進み、現地市場での競争力を維持・拡大できたこと。
- ネガティブな面:国内の雇用機会の減少、技術・ノウハウの流出、地方経済の停滞(協力工場や下請け企業の倒産・廃業)。
1980年代半ばから始まった構造変化が、バブル崩壊後の経済不況(いわゆる「超円高」と「デフレ」)と重なったことで、より壊滅的な影響を国内産業に与えることになりました。
結果的には超円高で海外投資して、今円安で国内回帰していると捉えて構わないですか?
何だか差益で儲けたように思います
結論から言うと、「超円高で海外投資を行い、現在は円安を背景に国内回帰・海外資産からの還元が進んでいる」という捉え方自体は、構造として非常に本質を捉えています。
ただし、経済全体として「差益で大儲けしてハッピーになったか」というと、企業(ミクロ)と国・国民(マクロ)の間で大きな温度差や副作用が存在します。
1. 「差益で儲けた」側面(企業の視点)
企業視点で見れば、まさに「結果として安値で買い、高値で回収できている」状態です。
- 安価な海外資産の獲得
過去の超円高期(1ドル=70〜80円台)に、日本企業は割安になった海外企業をM&A(買収)したり、海外に工場を設立したりしました。 - 円安による配当・利益の膨張
海外子会社が現地で稼いだ利益や配当(外貨)は、現在の円安(1ドル=150円前後など)によって円換算した際に大幅に膨らみます。近年の日本企業の過去最高益を支えている大きな要因です。 - 対外直接投資残高の含み益
日本が海外に保有する資産(対外純資産)は世界一の規模であり、円安によってこの評価額が円ベースで巨額に跳ね上がっています。
2. 「手放しで喜べない」側面(国・国民の視点)
一方で、経済全体で見ると「単なる利益確定」では済まない構造的な問題が起きています。
| 視点 | 超円高・海外投資期(過去) | 現在の円安・国内回帰(現在) |
| 産業・雇用 | 工場が海外に出ていき、国内の雇用や税収が失われた(空洞化)。 | 国内回帰が進む一方、長年の空洞化でサプライチェーンや人手が即座に戻らない。 |
| 貿易・収支 | 「技術を売って外貨を稼ぐ(貿易黒字)」構造。 | 海外での稼ぎ(一次所得収支)は増えたが、国内製造業の弱体化で「貿易赤字」が定着。 |
| 家計・生活 | 物価が安く、円の価値が高かった。 | 円安により輸入エネルギー・食料価格が高騰し、生活コストが上昇(悪性のインフレ)。 |
資本は増えたが、国内の「稼ぐ力」が衰えた
「過去の超円高期に仕込んだ海外資産が、今の円安で巨額の含み益・配当を生んでいる」という意味では、日本は投資国として差益を得ています。
しかし、その代償として「国内でモノを作って輸出する力」を失ったため、円安になっても昔のように輸出が急増して国内潤うわけではないという歪みが生じています。現在起きている国内回帰(半導体工場の誘致など)は、この失われた稼ぐ力を再構築する長い道のりの始まりと言えます。
バブルが崩壊していたから、リーマンショックの影響がすくなかったのですね
ヨーロッパ諸国やアメリカなど世界中がリーマンショックから下り坂を転がるようにおかしくなったと思うのですが
実は、「バブル崩壊の後遺症があったため、リーマン・ショックの直接的な爆心地(金融機関の破綻)からは免れたものの、経済の実体ダメージは欧米以上に壊滅的だった」というのが正確な姿です。
「世界がおかしくなる中で日本だけが影響が少なかった」ように見えやすいですが、実際は実質GDPの落ち込み幅や株価の下落率において、日本は主要先進国の中で最も深刻な打撃を受けた国の一つでした。
1. なぜ「影響が少ない」という印象があるのか?(金融面の無傷)
欧米の金融機関が次々と破綻・危機に陥る中、日本の金融機関は比較的静かでした。これにはまさにバブル崩壊の経験が関係しています。
- バブル崩壊の後遺症で慎重になっていた
1990年代に膨大な不良債権に苦しんだ日本の銀行は、2000年代になっても超リスク回避的(臆病)になっていました。そのため、欧米で流行した複雑でリスクの高い金融商品(サブプライムローンを組み込んだ証券化商品など)に手を出していませんでした。 - 直接の金融破綻を免れた
爆心地となった欧米の大手証券・銀行が巨額の赤字や破綻に追い込まれる中、日本の金融システム自体は倒壊を免れました。
2. なぜ「実際の実体経済」は世界一レベルで悪化したのか?
金融システムは無傷だったにもかかわらず、その後の日本経済を襲ったのは「急速な世界的な需要蒸発」と「超円高」でした。
- 実質GDPの下落率は欧米以上
2008〜2009年の日本のGDP落ち込み率は主要国(G7)で最大級でした。アメリカや欧州が「金融崩壊」で苦しんだのに対し、日本は「海外向け輸出の全滅」で壊滅的な打撃を受けました。 - 猛烈な「円高」の直撃
欧米が金融危機に陥り、米ドルやユーロが暴落した結果、行き場を失った資金が消去法的に「安全資産」とみなされた日本円に集中しました。これにより1ドル=70円台という超円高が到来し、日本の製造業(自動車・電気など)は国際競争力を完全に失い、営業赤字に転落しました。 - 株価の史上最高値からの暴落
日経平均株価は2009年3月に7,000円割れ(7,054円)という、バブル崩壊後の最安値を更新しました。
まとめ
欧米諸国は金融破綻から「下り坂を転がるように」混乱しましたが、日本は金融面での直接被弾を免れたものの、「欧米の景気後退による輸出激減」と「超円高」のダブルパンチを受けました。
「バブル崩壊で金融機関が慎重だったおかげで共倒れ(破綻)は免れたが、その後の超円高と需要喪失で経済の底が抜けた」というのが、リーマン・ショックにおける日本経済の実態です。
リーマン・ショック後の超円高からアベノミクスへ至る流れについて教えて下さい

リーマン・ショック後の超円高・経済低迷から、アベノミクスによる劇的な政策転換に至る経緯は、近年の日本経済における最大の転換点です。
1. 超円高と民主党政権下の経済低迷(2008〜2012年)
リーマン・ショック(2008年)後、欧米の中央銀行(FRBやECB)は市場に大量の通貨を供給する大規模な金融緩和を実施しました。しかし、日本銀行(白川方明総裁時代)は同様の規模の緩和を行いませんでした。
- 六重苦(ろくじゅうく)に直面した日本企業
日米の金融政策の差から強烈な円高が進行し、2011年10月には1ドル=75円32銭という史上最高値を更新。これに東日本大震災(2011年)やタイの大洪水が追い打ちをかけ、企業は「超円高・高い法人税・厳しい労働規制・電力不足・自由貿易の遅れ・環境規制」の六重苦に直面しました。 - 製造業の悲鳴と海外流出
1ドル70円台では、国内で製造して輸出するほど赤字が出る状態となり、パナソニックやソニーなどの大手電機メーカーが巨額赤字を計上。企業は生き残りをかけて工場を海外へ急ピッチで移転させました。
2. アベノミクスの登場と「三本の矢」(2012年末〜)
経済の停滞と超円高に対する国民の不満が高まる中、2012年12月の衆議院選挙で自民党が政権を奪還。第2次安倍晋三内閣が発足し、劇的な経済政策「アベノミクス」が始動しました。
【アベノミクス「三本の矢」】
第一の矢:大胆な金融政策(デフレ脱却のための「次元の異なる緩和」)
第二の矢:機動的な財政政策(大型補正予算による公共投資など)
第三の矢:民間投資を喚起する成長戦略(規制緩和、法人税引き下げなど)
3. 「異次元の金融緩和」と株高・円安への転換
アベノミクスの中核となったのが、2013年4月に日銀総裁に就任した黒田東彦氏による「異次元の金融緩和(QQE)」です。
- 黒田バズーカのインパクト
日銀が市場から国債などを大量に買い取り、2年間で通貨供給量(マネタリーベース)を2倍に増やすと発表。「デフレマインドの払拭」を掲げ、世の中の予測を覆す規模の資金を注入しました。 - 円高の是正と株価の急回復
市場の期待は一気に変わり、1ドル=70円台だった為替は急速に円安へシフト(2015年には120円台へ)。これに伴い輸出企業の業績が急速に回復し、1万円割れに喘いでいた日経平均株価は、2015年には2万円台を回復しました。
アベノミクスの成果と残された課題
この政策転換により、企業の営業利益は過去最高を記録し、有効求人倍率の改善や雇用の拡大(女性や高齢者の就労増加)など大きな成果を上げました。
一方で、「円安による株高」が優先され、構造改革や実質賃金の持続的上昇には時間がかかったことや、長年の異次元緩和が現在の極端な円安や物価高の背景につながっていくという新たな課題も生み出すことになりました。
高市総理大臣がSNSで発信している事柄や実際の政策についてはどのように評価しますか?
高市早苗内閣総理大臣(第105代)の発信や政策については、支持派と批判派で評価が大きく分かれており、双方に異なる視点が存在します。
1. SNS(主にX)での発信姿勢についての評価
高市首相は、記者会見や既存メディアを通じた報道だけでなく、個人の公式SNSを活用して長文で直接政策意図や反論を発信する姿勢を強めています。
- 肯定的な評価
- ダイレクトな説明と透明性:大手メディアのフィルターを通さず、首相自らの言葉で政策決定の背景や取り組み内容(AI・量子技術投資、物価高対策、外交姿勢など)を詳しく発信している点が高く評価されています。
- 親近感と積極姿勢:疑問や批判に対して自ら反論を展開し、説明責任を果たそうとする意欲的な姿勢が支持層に安心感を与えています。
- 懸念・批判的な評価
- メディア軽視・焦燥感の露呈:既存報道への不満を背景としたSNS連投が「焦り」や「支持率低下への過敏な反応」に見えると懸念する声があります。
- 政権運営の危うさ:国会や会見ではなくSNS上で長文の反論や弁明を繰り広げる手法に対し、国家リーダーとしての威厳や政策議論のプロセスとしてふさわしいか疑問視する意見もあります。
2. 実際の経済・産業政策についての評価
アベノミクスの継承・発展を軸としつつ、先端技術への投資や時限的な税制・物価高対策に注力しています。
- 経済安保・「新技術立国」推進(好評価)
- 戦略技術への投資拡充:AIや量子、半導体といった重要分野における研究開発税制(試験研究費の最大50%税額控除など)の大幅強化や、規制改革の迅速化を推し進めており、日本の国際競争力を底上げする成長戦略として産業界から期待を集めています。
- 国土強靱化と防衛力強化:インフラ整備や経済安全保障を重視する姿勢は、長期的な国益やリスク管理の観点から賛同を得ています。
- 物価高対策・財政政策(慎重・批判的評価)
- 消費税減税や支援策への実効性懸念:食料品等の消費税率引き下げ検討や各種給付・エネルギー補助金といった物価高対策に対しては、「財源の裏付けが不透明」「円安や財政悪化を招き、根本的な解決にならないのではないか」という市場や専門家からの慎重な見方も存在します。
政権に対する評価は、「自らの言葉で発信し、強靭な産業・経済を目指す果断なリーダーシップ」と捉えるか、「SNSを用いた自己主張や財政・為替面での不透明さを残す政策運営」と捉えるかによって見解が大きく分かれています。
安倍首相の目指していた方向と高市首相の方向は違うのでしょうか?
高市早苗首相は安倍晋三元首相を政治的・経済的な「師」と仰ぎ、両者ともに「積極財政」や「強い安全保障・防衛力の構築」を基本路線に掲げています。
しかし、二人が置かれた時代背景や経済環境が大きく異なるため、根底にある理念は継承しつつも、具体的な政策の方向性とアプローチには明確な違いが存在します。
主要な違いと共通点
| 比較項目 | 安倍政権(アベノミクス) | 高市政権(サナエノミクス) |
| 時代背景 | 長期デフレ・需要不足・歴史的な超円高 | インフレ(物価高)・供給制約・構造的円安 |
| 基本方針 | デフレ脱却のための「リフレ政策」 | 経済安全保障を軸とした「責任ある積極財政」 |
| 金融政策 | 異次元の金融緩和(大規模な国債買入・円安誘導) | 金融政策の正常化模索(安易な緩和拡大ではなく供給力強化) |
| 財政・成長投資 | 公共事業+消費税増税(2回)による健全化模索 | 財政規律よりも成長優先・新技術・経済安保への集中投資 |
1. 「需要の創出」から「供給力の強化」への転換
- 安倍政権の方向性
アベノミクス始動期(2012年末〜)は「モノが売れないデフレ期」だったため、日本銀行による大規模な金融緩和で円高を修正し、公共投資で需要を作り出すことが最優先でした。 - 高市政権の方向性
現在は「物価高と人手不足(供給制約)」の時代です。高市首相は単に需要を刺激するのではなく、半導体・AI・量子技術・エネルギー・防衛などの重要産業に政府が長期的・計画的に投資する「危機管理投資・成長投資」を通じ、日本の「国内供給力」そのものを底上げすることを目指しています。
2. 金融政策に対するスタンスの違い
- 安倍政権:日銀と一体となり、「黒田バズーカ」と呼ばれる超金融緩和を強力に推し進めました。
- 高市政権:積極財政を掲げる一方で、円安に伴う輸入物価高が国民生活を圧迫している現状を受け止めざるを得ず、アベノミクス初期のような「無制限の金融緩和」を野放図に続けることは難しくなっています。
3. 経済安全保障と国家主権の前面化
安倍政権も外交・安保を重視しましたが、経済政策の中核は「デフレからの脱却」でした。
対して高市政権は、「経済安全保障」を政策の一丁目一番地に置いています。中国への依存度低減やサイバーセキュリティ、先端技術の国内基盤確保など、「国家の自立と強靭化」と「経済成長」を完全に一体化させている点が最大の特徴です。
二人の目指す国家像(自立した強い日本)のベクトルは一致しています。しかし、安倍首相が「デフレ危機からの救済」を目指したのに対し、高市首相は「物価高と米中対立の時代における経済安保と供給力強化」を目指しているという点で、政策の手法や優先順位が変化しています。
世界中で経済や武力での争いがどんどん激しくなって、人々の暮らしもどんどん苦しくなっていくようです
その中で日本はかなりましな方ですか?
世界的な紛争の激化や経済の混乱が広がる中、「武力直接被弾のリスク」や「社会の治安」という観点で見れば、日本は依然として世界トップクラスに「まし(安全・安定している)」な部類に入ります。
一方で、「経済面や生活の苦しさ」においては、日本特有の構造的な課題を抱えており、手放しで安全圏とは言えないのが実情です。
1. 「かなりまし」と言える側面(安全性・治安・インフラ)
軍事的な直接被害や社会崩壊のリスクにおいて、日本は非常に恵まれた環境にあります。
- 物理的な安全と治安の高水準
国際的なシンクタンク(IEP)が発表する「世界平和度指数(GPI)」などでも、日本は例年世界トップクラス(10〜10数位前後)に位置しています。武力衝突が多発する地域と比べ、日常の生命や財産が直接脅かされるリスクは極めて低い状態です。 - インフラと社会機能の維持
電力・水道・通信・医療・交通などの基礎インフラが安定して稼働し、内戦や激しい暴動による社会機能の停止といったリスクもほぼゼロに近いです。 - 食料やエネルギーの「供給自体」の途絶リスクの低さ
価格は上がっているものの、店頭からモノが消えて飢餓に陥るといった決定的な物資不足には至っていません。
2. 「そうとも言えない」側面(経済・生活感)
暮らしの苦しさという点では、世界平均とは異なるベクトルで厳しい状況に置かれています。
- 30年のデフレからの急な「悪性インフレ(物価高)」
海外のインフレは「給料も上がるが物価も上がる」状態が多いのに対し、日本は長年の賃金停滞のあとに「資源高や円安による輸入物価高」が直撃しました。実質賃金の伸び悩みが続いたため、体感的な生活の苦しさは数字以上に強く感じられます。 - 超高齢化による社会保障負担
少子高齢化が世界一のスピードで進んでおり、現役世代の社会保険料や税負担が重く、将来不安が消えにくい構造があります。 - 地政学的リスクの上昇
日本自体が戦闘地域になっていないとはいえ、周辺地域(東アジア)の緊張感は年々増しており、安全保障上の防衛コストや資源調達リスクは確実に高まっています。
まとめ
- 安全・治安・生命の保全 ➔ 世界中でトップクラスに「まし」
- 経済的な余裕・将来の安心感 ➔ 他の先進国と比べてもジワジワとした苦しさが続く
「明日の命や治安を脅かされる心配がない」という意味では極めて恵まれていますが、「経済的に生活が豊かになっていく実感を得にくい」という面で、多くの人が閉塞感を抱えているのが日本の現状と言えます。

コメント